

Einführung
Ich hatte Anfang April erstmals über den Agrar-Sektor geschrieben (hier und hier). Die These war seinerzeit, dass die Krise rund um die Straße von Hormus zu steigenden Düngerpreisen und höheren Dieselkosten führen sollte. Die These ist soweit eingetreten und bezüglich steigender Dieselkosten: Hatte ich schon erwähnt, dass ich nachher noch Tanken muss?
Aber hat dies auch zum erhofften Folgeeffekt geführt und sind die Preise der Ags (englische Abkürzung für die Agriculture Commdities) gestiegen? Schauen wir es uns an. Ich hatte seinerzeit auf Mais, Weizen und Zucker gesetzt. Da die meisten von Euch keine Futures traden im Folgenden die Wertentwicklung der entsprechenden ETFs seit 6. April:
Weizen (Ticker: WEAT): +16%
Mais (Ticker: CORN): +10%
Zucker (Ticker: CANE): +13%
Seit April sind jetzt gut fünf Monate vergangen. Die Kursgewinne der ETFs würden hochgerechnet aufs Jahr Jahresrenditen von ungefähr 34%, 21% und 28% entsprechen.
Zeit zur Kasse zu gehen und weiterzuziehen?
Trending vs. Mean-Reverting
Ich hatte in meinen damaligen Artikeln auch geschrieben, dass ich eine Haltdauer von 1-5 Monaten erwarte. Warum nicht längerfristig buy-and-hold?
Ein Grund liegt in der Tendenz der Rohstoffe, dass sie von ihrer Natur her eher mean-reverting als trending sind.
Den Unterschied kann man anhand zweier Charts erklären.
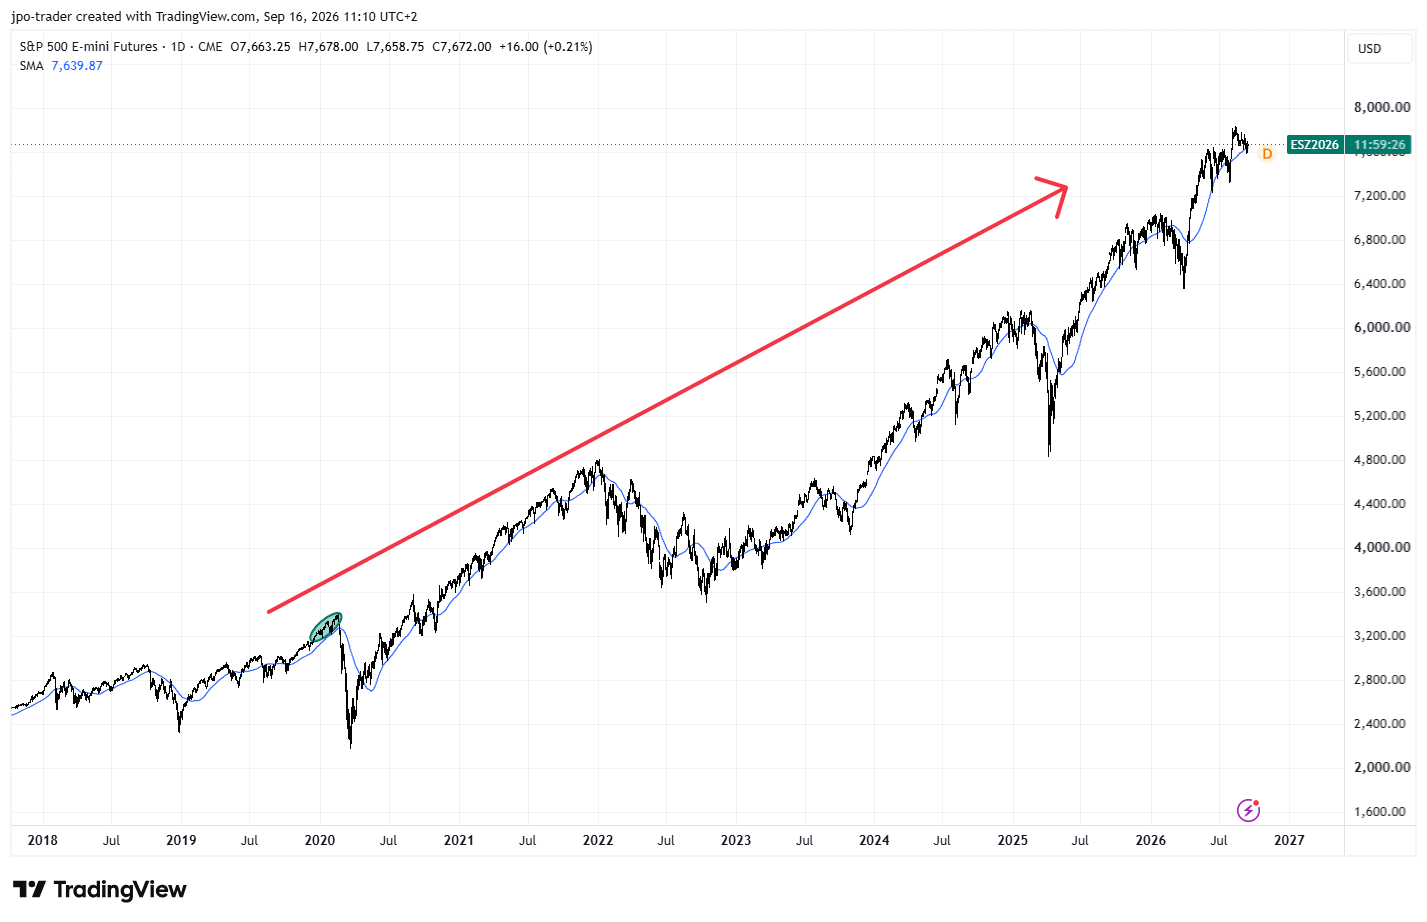
Die Aktienkurse (trending), hier am S&P 500, weisen langfristig einen klaren Aufwärtstrend auf. Dies ergibt auch Sinn, da mit Produktivitätssteigerungen und Wirtschaftswachstum langfristig auch Unternehmensgewinne und nominale Unternehmenswerte steigen können.
Rohstoffe gelten dagegen als mean-reverting. Sie schwanken meist (stark) um einen Gleichgewichtspreis, pendeln sich jedoch von Zeit zu Zeit auf einem neuen Preisniveau ein, beeinflusst durch Inflation, Produktionskosten, technologische Veränderungen oder strukturelle Angebots- und Nachfrageverschiebungen.
Am folgenden Chart sieht man dies am Beispiel von Sojabohnen gut, wobei die waagerechten roten Linien vereinfacht verschiedene Preiszonen bzw. Gleichgewichtsniveaus zeigen.
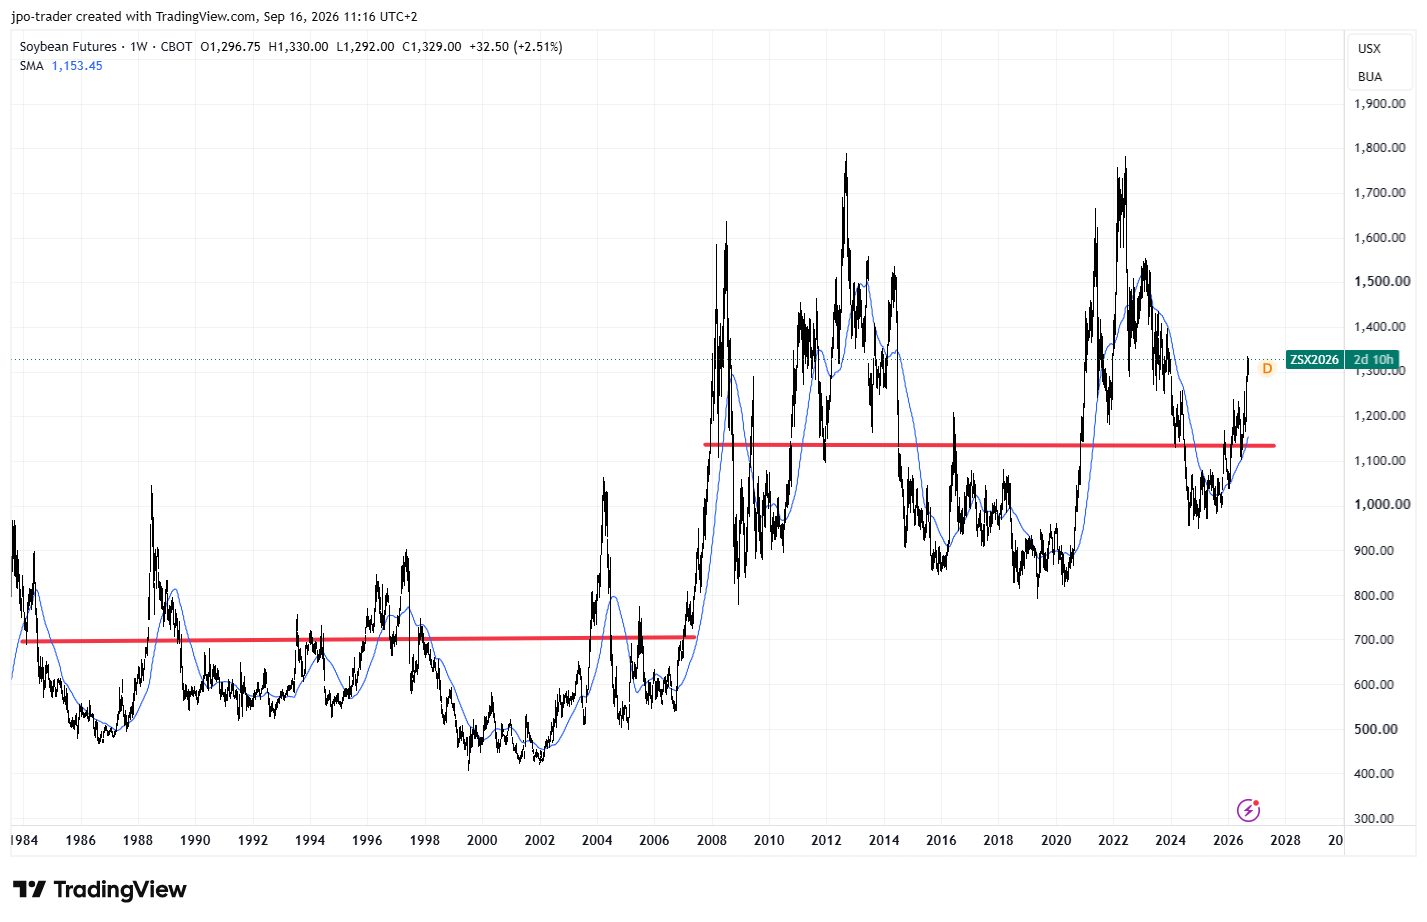
Die Iran-Krise wird uns vermutlich noch einige Monate begleiten aber dennoch eines Tages vorbei sein. Sind die derzeitigen Preise für Mais, Weizen und Zucker also ein Überschießen (Schwankung nach oben) durch die “temporäre” Iran-Krise und werden sie nach einer Lösung wieder auf ein altes Gleichgewichts-Preisniveau fallen? Kann das Überschießen noch weiter nach oben gehen und können wir weitere Preissteigerungen erwarten?
Ich denke, dass dem Markt mittlerweile bekannt ist, dass die Straße von Hormuz noch längere Zeit blockiert ist und wenn wir davon ausgehen, dass Märkte in der Regel effizient sind, sollten die Iran-Effekte langsam eingepreist sein.
Zwischenfazit: Unsere These ist halbwegs aufgegangen und sollte mittlerweile halbwegs eingepreist sein. Für mich wäre das der normale Zeitpunkt, zur Kasse zu gehen und weiterzuziehen.
Oder gibt es doch noch etwas zu berücksichtigen?
Teaser: Die Wetterdienste erwarten, dass der gerade beginnende El Niño außergewöhnlich stark werden könnte.
Klima und El Niño
Ich hatte mal im Rahmen eines Energy-Artikels zu Natural Gas die Bemerkung gemacht, dass ich dies nicht trade. Wetter und Meteorologie sind nicht meine Kernkompetenz und es gibt mir einfach zu viele unbekannte Variablen.
Dies vorweg gesagt habe ich mich in letzter Zeit im Bereich Wetter/Klima von der Kreis-Liga in die Bezirksliga vorgearbeitet und viel über das Wetterphänomen El Niño gelernt und nachvollzogen, warum der derzeitige El Niño außergewöhnlich sein könnte und was das für Auswirkungen haben könnte.
Was ist also dieser kleine Junge (el Niño)?
El Niño ist Teil des ENSO-Systems. ENSO steht für El Niño–Southern Oscillation. Es ist das wichtigste gekoppelte Ozean-Atmosphäre-Klimasystem im tropischen Pazifik.
Es beschreibt, wie sich dort Meeresoberflächentemperaturen, Passatwinde und Luftdruck gegenseitig beeinflussen.
Dabei gibt es drei Zustände:
Neutral: normale Passatwinde nach Westen, warmer westlicher Pazifik, typische Niederschlags-Muster liegen vor
El Niño: schwache Passatwinde nach Westen manchmal revers, warmer Pazifik weiter östlich, schwächere Niederschläge im westlichen Pazifik und stärkere Niederschläge im östlichen Pazifik
La Niña: starke Passatwinde nach Westen, warmer Pazifik sehr weit westlich, stärkere Niederschläge im westlichen Pazifik und schwächere Niederschläge im östlichen Pazifik
El Niño und La Niña treten typischerweise etwa alle 2–7 Jahre auf. Beide Episoden dauern meist 9–12 Monate, gelegentlich länger.
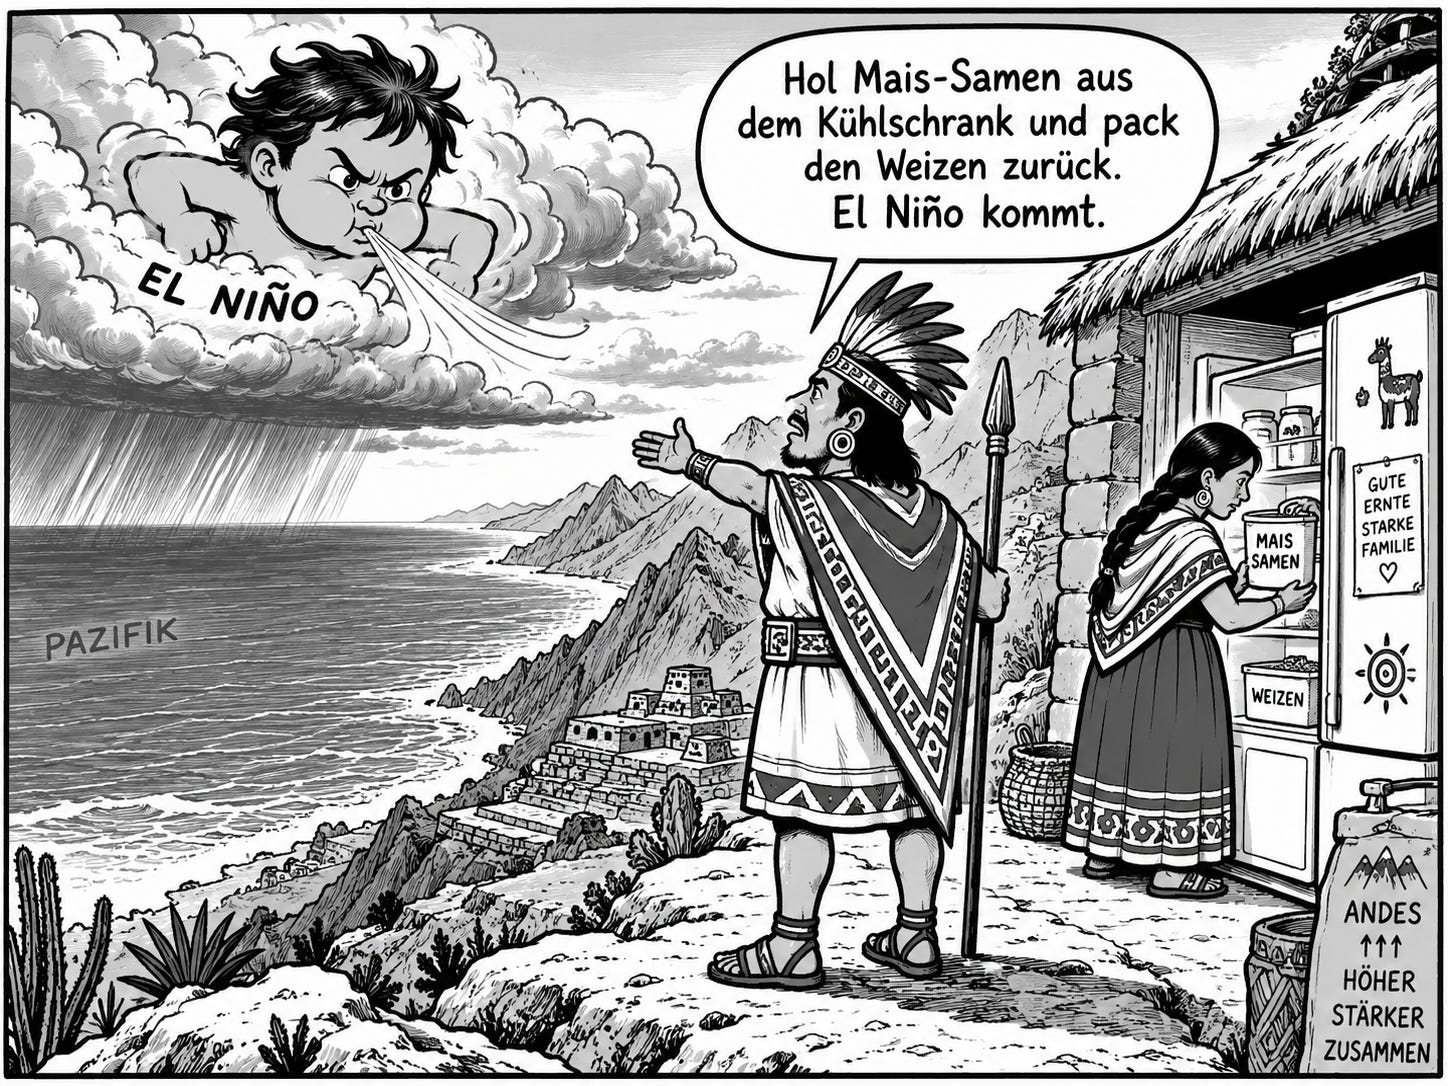
Nebenbei, dass El-Niño Phänomen ist nicht neu. Schon die Inkas in Peru wussten, dass in regelmäßigen Abständen eine Wetter-Anomalie vorkam. Sie haben dazu vermehrte Wolkenformation am Himmel beobachtet und dementsprechend den Zeitpunkt des Einpflanzens der Samen verändert.
Wieso jetzt ein Super-El-Nino?
Die Klimaexperten erwarten dass der 2026/27er El Niño außergewöhnlich stark sein wird. Hier stellt sich natürlich die Frage, wie das vorher gesagt werden kann.
Dazu dienen u.a. bestimmte Temperaturmessungen im Pazifik, auch am Meeresboden. Satelliten, Bojen und Computermodelle liefern zusammen Hinweise darauf, wie viel warmes Wasser im Pazifik vorhanden ist und wie sich dieses in den kommenden Monaten verlagern könnte. Diese lassen Rückschlüsse auf El Niño zu.
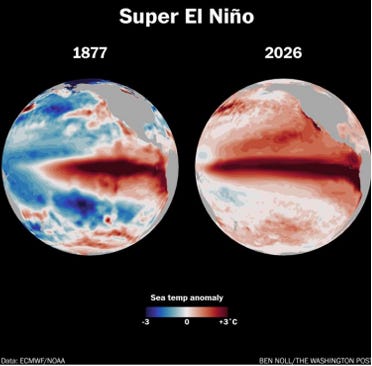
Der bisher stärkste El Niño der Neuzeit war im Jahr 1877/78. Er fiel mit schweren Dürren und Ernteausfällen in verschiedenen Regionen der Welt sowie großen Hungersnöten zusammen.
Die Frühindikatoren gehen davon aus dass der aktuelle El Niño das Jahr 1877/78 übersteigen wird.
Wer mehr zu dem Thema wissen will, dem empfehle ich den folgenden Podcast. Gibt es auch in der Apple-App.
Wo ist die Anlage-Möglichkeit?
Wie oben beschrieben gibt es bei El Niño u.a. abweichende Niederschlagsmuster. Das Interessante ist: Diese Abweichungen sind nicht völlig zufällig, sondern folgen zumindest statistisch bestimmten Mustern. Und genau hier könnte eine Anlagemöglichkeit liegen.
So erwarten die Klimaforscher beispielsweise auf der Welt für die nächsten Monate folgende Abweichungen an Regenmengen im Vergleich zu Normaljahren.
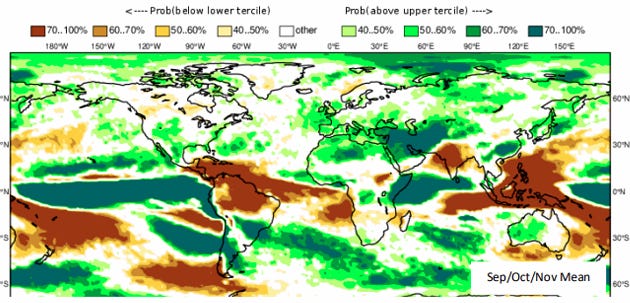
Rechts im braunen Bereich kann man im Bereich Südostasien (“West-Pazifik”) zum Beispiel sehen, dass es extrem wenig regnen sollte. Sollte ist hier ein wichtiges Wort. Im Durchschnitt regnet es wenig. Es gibt aber auch hier eine Bandbreite und es gab El Niños, wo der Regen nicht knapp war.
Leider ist es deshalb nicht so einfach, pauschal zu sagen, dass ein El Niño zu Ernteausfällen über alle Ags führt. Man muss hier von Region zu Region schauen und ihre Rolle am weltweiten Exportmarkt beurteilen. Es gibt auch Regionen, die durch El Niño bevorteilt sind. Auf andere Regionen, z. B. Europa hat El Niño eher geringe Auswirkungen.
Die Trades
Historisch am verlässlichsten ist Indonesien. Durch seine hervorstehende Rolle im Bereich Palm-Öl sollte Dürre -mit zeitlicher Verzögerung - hier zu stark steigenden Preisen führen.
Für Nutella-Fans wie mich schlechte Nachrichten. Vielleicht muss ich auf die Peanut-Variante umschwenken.
Zurück zum Trade: Leider gibt es für Palm-Öl nur einen liquiden Futures-Kontrakt in Malaysia (Ticker: FCPO), in dem ich investiert bin.
Wie kann der Rest profitieren?
Gehen wir davon aus, dass den Märkten das El Niño Phänomen bekannt ist und bestimmte Verwerfungen eingepreist sein könnten, stellt sich die eigentlich interessante Frage:
Sind auch die außergewöhnlichen Verwerfungen eines außergewöhnlich starken El Niño bereits eingepreist?
Wer nicht am Futures-Markt aktiv sein will oder kann, dem verbleiben vor allem:
Teucrium Wheat Fund (Ticker: WEAT)
Teucrium Corn Fund (Ticker: CORN)
Teucrium Sugar Fund (Ticker: CANE)
Neu könnte könnte theoretisch noch der Teucrium Soybean Fund (Ticker: SOYB) dazu kommen. Allerdings ist Soja gerade ein gutes Beispiel dafür, warum man El Niño nicht automatisch mit steigenden Agrarpreisen gleichsetzen sollte: Historisch waren die globalen Sojabohnenerträge in El-Niño-Jahren im Durchschnitt sogar eher höher.
Zur Zeit würde ich bei CORN noch auf einen Rücksetzer warten. Der Grund liegt daran, dass hier die Positionierungen am extremsten sind. Es sind zur Zeit viele Anleger long, wie sich aus den CoT-Reports ersehen lässt.
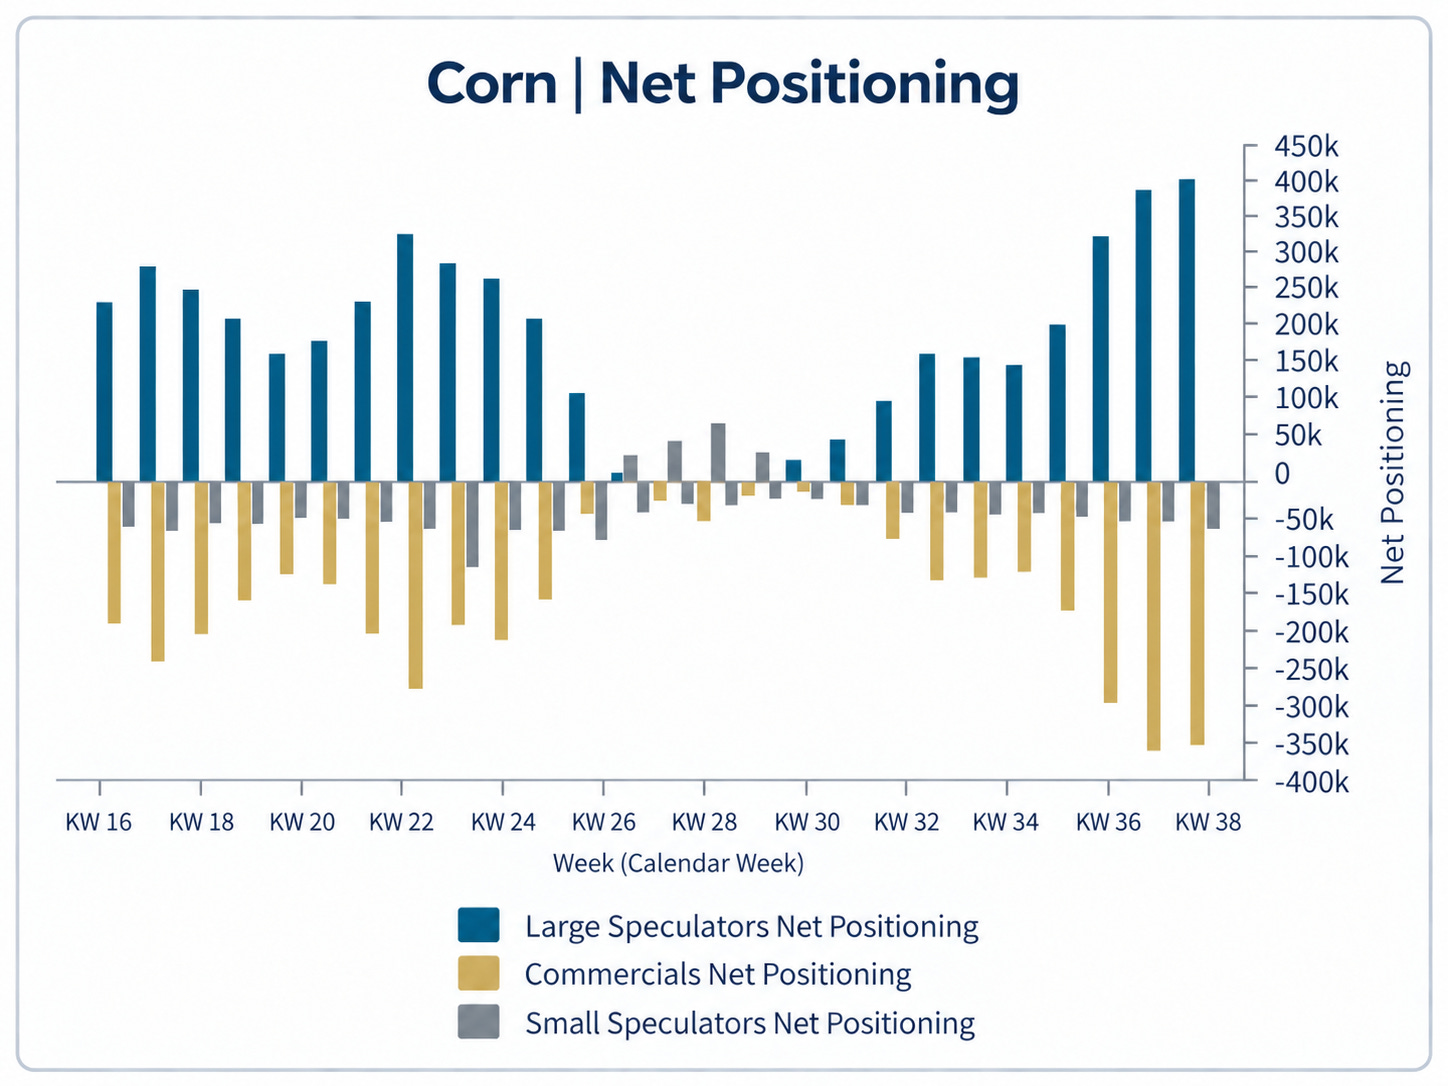
Ich verweise hier auch auf meinen Artikel zum Thema Sentiment.
Fazit
Der Hormus-Disruption-Trade ist für mich zu Ende.
Eine neue These könnte interessant werden. Wer auf einen außergewöhnlichen El Niño erwartet, könnte -mit anderen Gewichtungen- am Ball bleiben.
Der entscheidende Unterschied ist für mich: Die ursprüngliche These war geopolitisch. Die neue These ist meteorologisch. Ein außergewöhnlich starker El Niño könnte regional zu außergewöhnlichen Ernteproblemen führen.
Dennoch verweise ich auch hier auf die üblichen Risiken. Klima und Wetter sind immer riskant zu traden. Selbst bei einem sehr starken El Niño ist nicht garantiert, dass in den für einen bestimmten Rohstoff entscheidenden Anbauregionen genau das Wetter eintritt, das historische Durchschnittswerte erwarten lassen. Daher sind für mich vorher definierte Stopp-Loss-Kurse bei meinen Trades unerlässlich.
Zumindest für mich wäre der Palm-Öl-Trade wieder mal ein natürlicher Hedge. Hatte ich schon erwähnt, dass wir einen extrem hohen Nutella-Verbrauch bei uns im Haus haben?
Disclaimer: Dies ist keine Anlageberatung. Die dargestellten Inhalte geben ausschließlich meine persönliche Meinung wieder und stellen keine Kauf-/Verkaufsempfehlung dar. Ich kann in den genannten Wertpapieren oder Derivaten investiert sein. Investitionen erfolgen auf eigenes Risiko.