

Einführung
„This year is special.“ So oder so ähnlich hört man es zurzeit von vielen erfahrenen Tradern. Für mich läuft es performance-mäßig ganz gut, und trotzdem bin ich ein Stück weit frustriert – was die Märkte betrifft.
Ich habe meine ersten beruflichen Jahre in einer großen Prüfungs- und Beratungsfirma verbracht. Aus dieser Zeit ist mir das Mantra „Write it once“ in Erinnerung geblieben. Mit anderen Worten: Man soll das Rad nicht neu erfinden. Alles ist oft schon irgendwo niedergeschrieben, und schon allein aus Zeiteffizienzgründen sollte man das dann auch ausnutzen. „Copy & Paste“ lässt grüßen. Man nimmt sich hier etwas und da etwas und puzzelt das Ganze dann zusammen.
Vor diesem Hintergrund versuche ich im Folgenden, die derzeitige Marktsituation „zusammenzupuzzeln“, und will beschreiben, was sie zurzeit etwas frustrierend macht.
Dabei geht es auch um eines meiner größten Probleme als Trader: Ich erkenne Entwicklungen gerne zu früh. Leider hat der Markt oft seinen eigenen Zeitplan.
Wo wir am Markt gerade stehen
Im Prinzip gibt es derzeit zwei Märkte: den KI-Aktienmarkt und den Rest.
Der S&P 500 ist stark von KI-Unternehmen und/oder den Hyperscalern dominiert (NVIDIA, Google und Co.). Die KI-Branche boomt. Die großen Hyperscaler bauen ein Rechenzentrum nach dem anderen. Dies braucht Chips. Demzufolge ist der S&P 500 nahe am Allzeithoch.
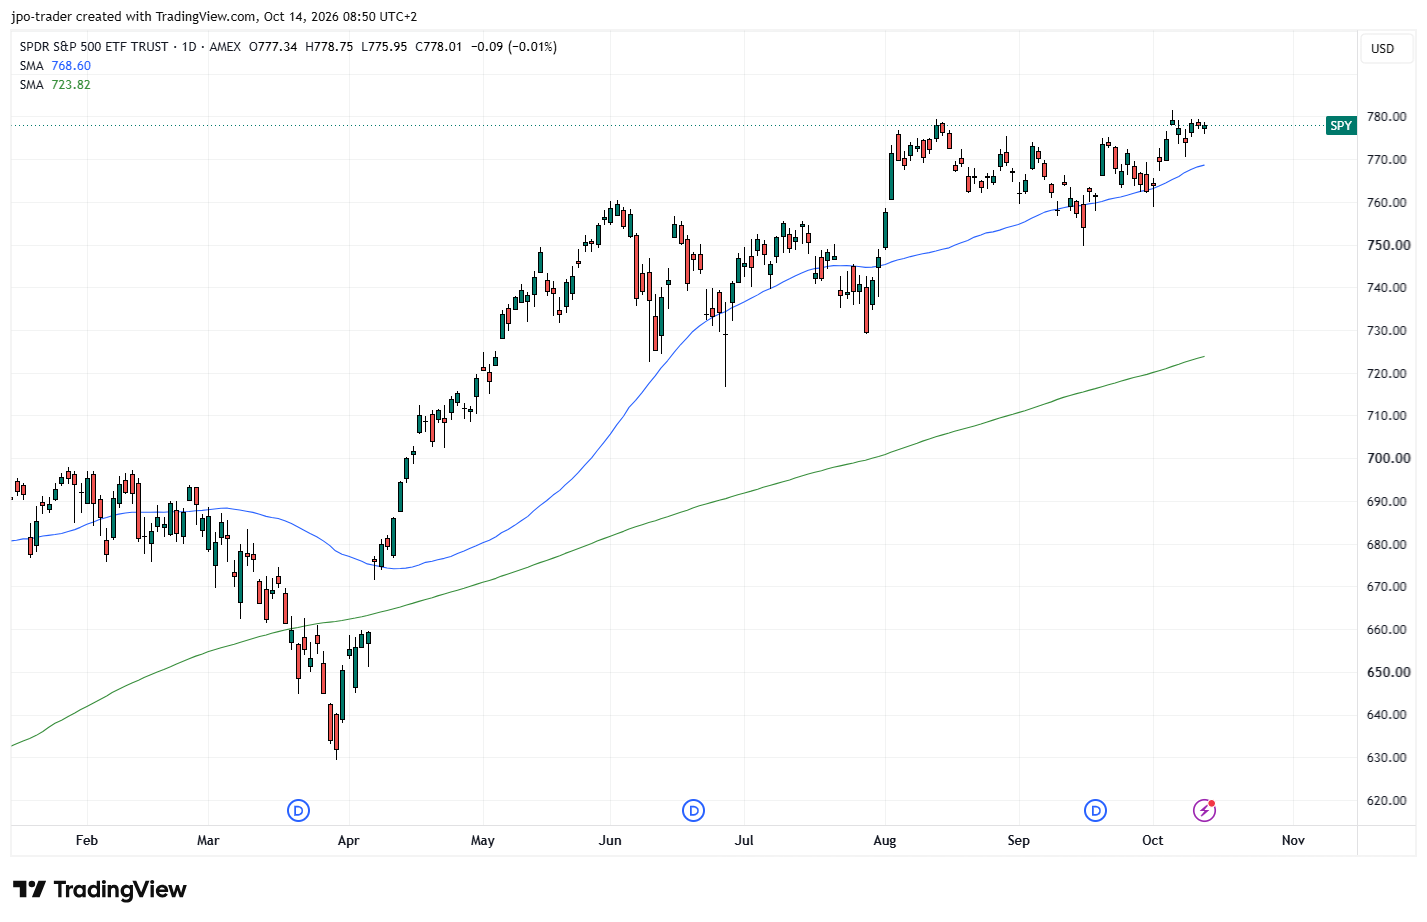
Auch die Bewertungen sind entgegen vieler Warnungen nicht besonders hoch. Das durchschnittliche P/E ist aufgrund des starken Gewinnwachstums in letzter Zeit wieder gesunken. Insgesamt ergibt sich historisch folgendes Bild:
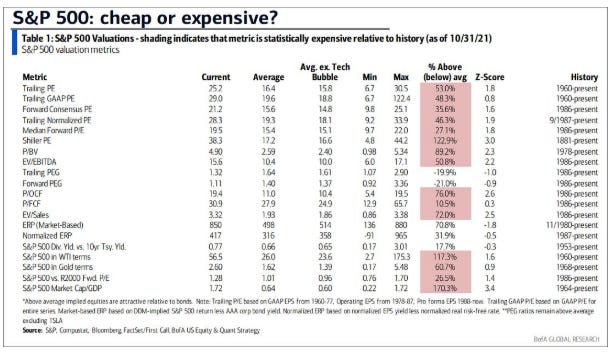
Und nach Branchen geordnet erkennt man, welche Branchen teuer (Consumer Discretionary) und welche billig (Energy) sind.
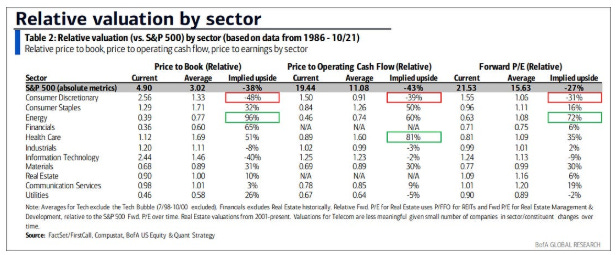
“But earnings are so strong! You cannot fight this trend…”. Diese Aussagen scheinen durch die vorigen Abbildungen bestätigt.
Zur Wahrheit gehört aber auch dass vor allem die Gewinnerwartungen hoch sind. Diese sind wiederum stark von der Chipindustrie abhängig. Laut UBS sollen die Halbleiterunternehmen allein für rund die Hälfte des gesamten Gewinnwachstums des S&P 500 im dritten Quartal verantwortlich sein.
Jetzt stelle ich mir folgende Frage: Moment mal, war die Chipindustrie nicht immer die zyklische Industrie (Boom & Bust!!!) oder habe ich da was nicht mitgekriegt?
Auch auffällig ist, dass Gewinnzahlen wieder vermehrt optimiert werden. So wurden beispielsweise die angenommenen Nutzungsdauern der teuren Server- und Netzwerkausrüstung verlängert. Microsoft erhöhte diese bereits 2022 von vier auf sechs Jahre. Meta verlängerte die Nutzungsdauer eines Großteils seiner Server- und Netzwerkausrüstung Anfang 2025 auf 5,5 Jahre.
Dies reduziert die jährlichen Abschreibungen und erhöht damit den ausgewiesenen Gewinn, ohne dass sich am Cashflow etwas ändert. Natürlich können längere Nutzungsdauern gerechtfertigt sein. Angesichts der rasanten technologischen Entwicklung darf man sich aber schon fragen, ob diese Annahmen dauerhaft Bestand haben werden.
Kommen wir zum traurigen Rest.
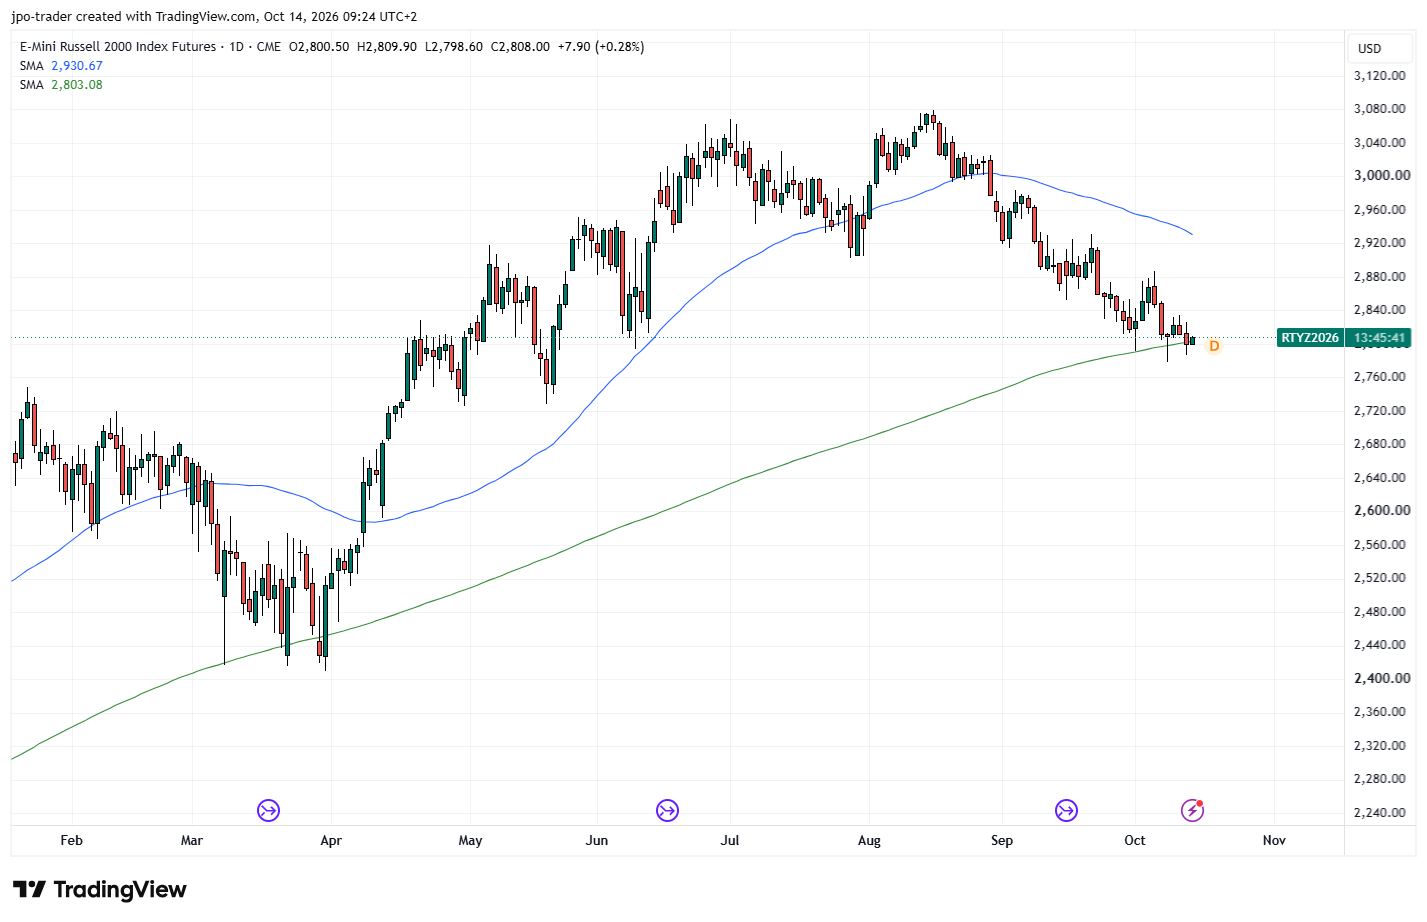
Die Old-Economy ächzt unter dem hohen Öl-Preis und dem zuletzt stark gestiegenen Zinsniveau. Der Chart des breiten Russell 2000 ist vom Allzeithoch entfernt.
Zurück zum S&P 500: Erstaunlich sind das derzeit teilweise geringe Handelsvolumen und die fehlende Marktbreite. Obwohl der Index nahe am Allzeithoch ist, sind die große Mehrheit der Aktien weit davon entfernt.
Wie ausgeprägt diese Konzentration ist, zeigt eine interessante Zahl: Beim jüngsten Allzeithoch notierten laut Barron’s lediglich 46 % der S&P-500-Aktien über ihrer 200-Tage-Linie. Bei früheren Rekordhochs waren es im Durchschnitt rund 76 %.
Der Markt wird also von wenigen großen Unternehmen getragen.
Iran-Konflikt und die Midterms
Zusätzlich zu den „zwei“ Märkten überlagert der schwelende Iran-Krieg und die daraus resultierende unklare Situation bezüglich des Ölpreises vieles.
Und am Ölpreis hängt vieles. Hohe Ölpreise erhöhen die Inputkosten und verringern die Gewinne vieler Unternehmen.
Gleichzeitig erhöhen hohe Ölpreise den Inflationsdruck. Die dadurch steigenden Inflationserwartungen können wiederum zu einem höheren Zinsniveau führen.
Dieses sollte wiederum Auswirkungen auf die Aktienpreise haben. Zum einen verringern die gestiegenen Zinskosten die Gewinne, und zum anderen führt ein höheres Zinsniveau dazu, dass die abgezinsten Gewinne in der fernen Zukunft weniger wert sind.
Derzeit ist es völlig unklar, wie es mit dem Iran-Konflikt weitergeht. Ein Ende sollte zu einer deutlichen Verringerung der Ölpreise führen und damit die in den vorigen drei Absätzen beschriebenen Folgeeffekte umkehren. Eskaliert der Krieg dagegen weiter, erscheinen deutlich höhere Ölpreise wahrscheinlich, und die negativen Folgeeffekte sollten noch stärker zum Tragen kommen.
„Aber KI hat doch nichts mit dem Ölpreis zu tun.“ Auch diesen Satz hört man zurzeit häufig. Das Urteil ist hier meiner Meinung nach noch nicht gesprochen. Höhere Energiekosten, steigende Zinsen und eine möglicherweise schwächere Konjunktur sollten am Ende schließlich auch vor der KI-Branche nicht halt machen.
Weiterhin ist in diesem Zusammenhang mit Ölpreis und Iran-Krieg wichtig zu wissen, dass in den USA bald Midterm-Wahlen sind. Am 3. November werden das gesamte Repräsentantenhaus und ungefähr ein Drittel des Senats neu gewählt. Zurzeit sind beide Kammern in republikanischer Hand und Präsident Trump kann weitgehend durchregieren.
Der Iran-Krieg und die hohen Ölpreise sind unpopulär. Trump wird alles versuchen, zumindest eine Kammer (vor allem den Senat) in republikanischer Hand zu halten, damit ihm die Demokraten das Leben nicht vollkommen schwer machen können.
Ich gehe daher davon aus, dass die USA alles versuchen werden, eine weitere Eskalation des Iran-Konflikts vor den Midterm-Wahlen zu verhindern, und bemüht sein werden, den Ölpreis bis dahin so niedrig wie möglich zu halten.
Die Iraner wiederum wissen um die politische Verletzlichkeit des US-Präsidenten und dürften versuchen, den Ölpreis vor den Wahlen hochzutreiben. Dies könnte auch erklären, warum die Angriffe auf Ölschiffe in der Straße von Hormus in den letzten Tagen stark angestiegen sind.
Außerdem gibt es inzwischen Berichte über Angriffe, bei denen jetzt nicht nur Maschinenräume, sondern auch Brücken und Besatzungsbereiche getroffen wurden. Dabei kam es bereits zu Todesfällen.
Die Strategie scheint klar: Man versucht, den wichtigen Shuttle-Transfer (Ship-to-Ship) zum Erliegen zu bringen.
Hier nur kurz zur Erläuterung: Dieser Shuttle-Transfer hat bisher maßgeblich dazu beigetragen, einen noch größeren Kollaps der Ölexporte aus dem Persischen Golf zu verhindern. Dabei wird Öl auf kleineren, teilweise betagten Tankern – nennen wir sie ruhig Rostlauben – durch die Straße von Hormus transportiert und dann vor Fujairah beziehungsweise Sohar außerhalb der Meerenge auf größere Öltanker umgeladen. Diese fahren anschließend weiter zu ihren eigentlichen Bestimmungsorten.
Das Ganze findet unter amerikanischer militärischer Überwachung und teilweise mit militärischer Unterstützung statt. Einzelne Angriffe und damit verbundene Ausfälle von Schiffen wurden bisher offenbar in Kauf genommen.
Makaber: Die Tatsache dass jetzt auf die Brücken geschossen wird, verändert das Anreizschema für potenzielle Schiffsbesatzungen. Bisher wurde mit astronomischen Gehältern geködert und die Besatzungen wussten, dass -wenn man sich vom Maschinenraum fernhält- eigentlich nichts passieren kann. Diese Abwägung hat sich jetzt geändert.
Meine Vermutung ist, dass der Iran genau auf diesen Effekt setzt. Denn ohne Besatzungen kommt der Shuttle-Transfer zum Erliegen.
Zwischenfazit
Bisher konnten das erhöhte Zinsniveau und die hohen Energiekosten dem Aktienmarkt erstaunlich wenig anhaben.
Der Aktienmarkt ist zweigeteilt, und es gibt zwei Lager.
Die einen sehen den Markt durch das hohe Gewinnwachstum als eher zu billig an und verweisen darauf, dass KI alles verändern wird und die Produktivität explodiert.
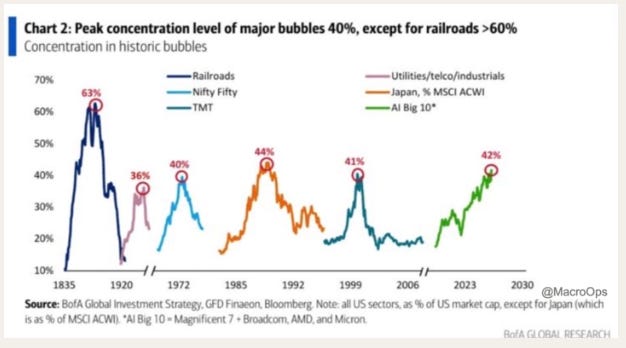
Die anderen sagen: “Haben wir alles schon mal gesehen”, und verweisen auf eine Blase.
Die hohen Investitionen in eine neue Technologie hat es demnach immer wieder gegeben. Die Bewertungen der Unternehmen der jeweiligen technischen Revolution sind explodiert, und diese Unternehmen haben einen immer größeren Anteil an den Indizes bekommen.
Das Ende vom Lied war dann häufig, dass die technische Revolution tatsächlich groundbreaking war (Dampfmaschinen, Eisenbahnen, Telekommunikation, Internet etc.), aber gleichzeitig die entsprechenden Unternehmen aufgrund der hohen Investitionen und des zunehmenden Wettbewerbs deutlich an Gewinnwachstum verloren und dadurch ihre Bewertungen stark korrigierten.
Weiterhin ist die Situation zurzeit ziemlich festgefahren. Das Ende des Iran-Konflikts ist ungewiss, und dadurch lassen sich derzeit nur schwer sinnvolle Anlageentscheidungen treffen, da Eskalation versus Frieden zu völlig verschiedenen Anlageentscheidungen führen würde.
Letzterer Absatz beschreibt, warum ich zurzeit etwas gefrustet bin.
Hoffentlich löst sich nach den Midterms einiges auf. Bis dahin wird Trump meines Erachtens alles versuchen, den Aktienmarkt oben und die Ölpreise halbwegs im Zaum zu halten.
Es heißt also, sich in Geduld zu üben.
Welche Trades?
Der Haupttrade kann meines Erachtens demnach zurzeit nur Cash!! heißen. Wer im Moment voll in den breiten Aktienmarkt geht, tanzt meines Erachtens am Rande des Vulkans.
Natürlich kann der Markt weiter steigen. Vielleicht gehen die hohen Gewinnerwartungen auf, vielleicht führt KI zum ungeahnten Produktivitätsschub und vielleicht löst sich der Iran-Konflikt schneller auf als erwartet.
Aber das Chancen-Risiko-Verhältnis erscheint mir weiterhin wenig attraktiv, vor allem solange sich eine Entwicklung im Iran-Krieg nicht abzeichnen lässt. Daneben ergeben sich für mich nur wenige interessante Möglichkeiten:
Öl. Für diejenigen, die an eine Fortsetzung beziehungsweise Eskalation des Iran-Kriegs glauben. Allerdings muss man die hohe Volatilität aushalten können.
Uran. Die fundamentalen Treiber des Uranmarkts sind weitgehend unabhängig von der allgemeinen Konjunktur. Ich verweise hier auf meinen Artikel. Der Chart sieht allerdings immer noch scheiße aus.
Special-Situations (z.B. El Niño). Hier gibt es Entwicklungen, die zumindest teilweise unabhängig vom allgemeinen Aktienmarkt verlaufen.
Ansonsten wie gesagt Geduld, Geduld, Geduld!
Hatte ich in diesem Zusammenhang schon gesagt, dass meine Stärke und Schwäche zugleich sind, dass ich Trends immer zu sehr früh erkenne?
Bezüglich Special Situations, KI-Produktivität und Geduld macht es übrigens Sinn, dass wir noch einmal auf meinen Palm-Öl-Trade schauen.
Palm-Öl Trade
Der Nutella-Trade ist für mich ein gutes Beispiel, um mein „Zu-früh-dran-Sein“ zu trainieren.
Wie gesagt, Palmöl hat meiner Meinung nach eine der stabilsten Beziehungen zu El Niño. Allerdings wurde ich immer wieder auf den Zeitverzug hingewiesen.
Ich konnte hierfür KI benutzen und habe die letzten vier El-Niño-Ereignisse über die Zeitachse eines Preischarts gelegt.
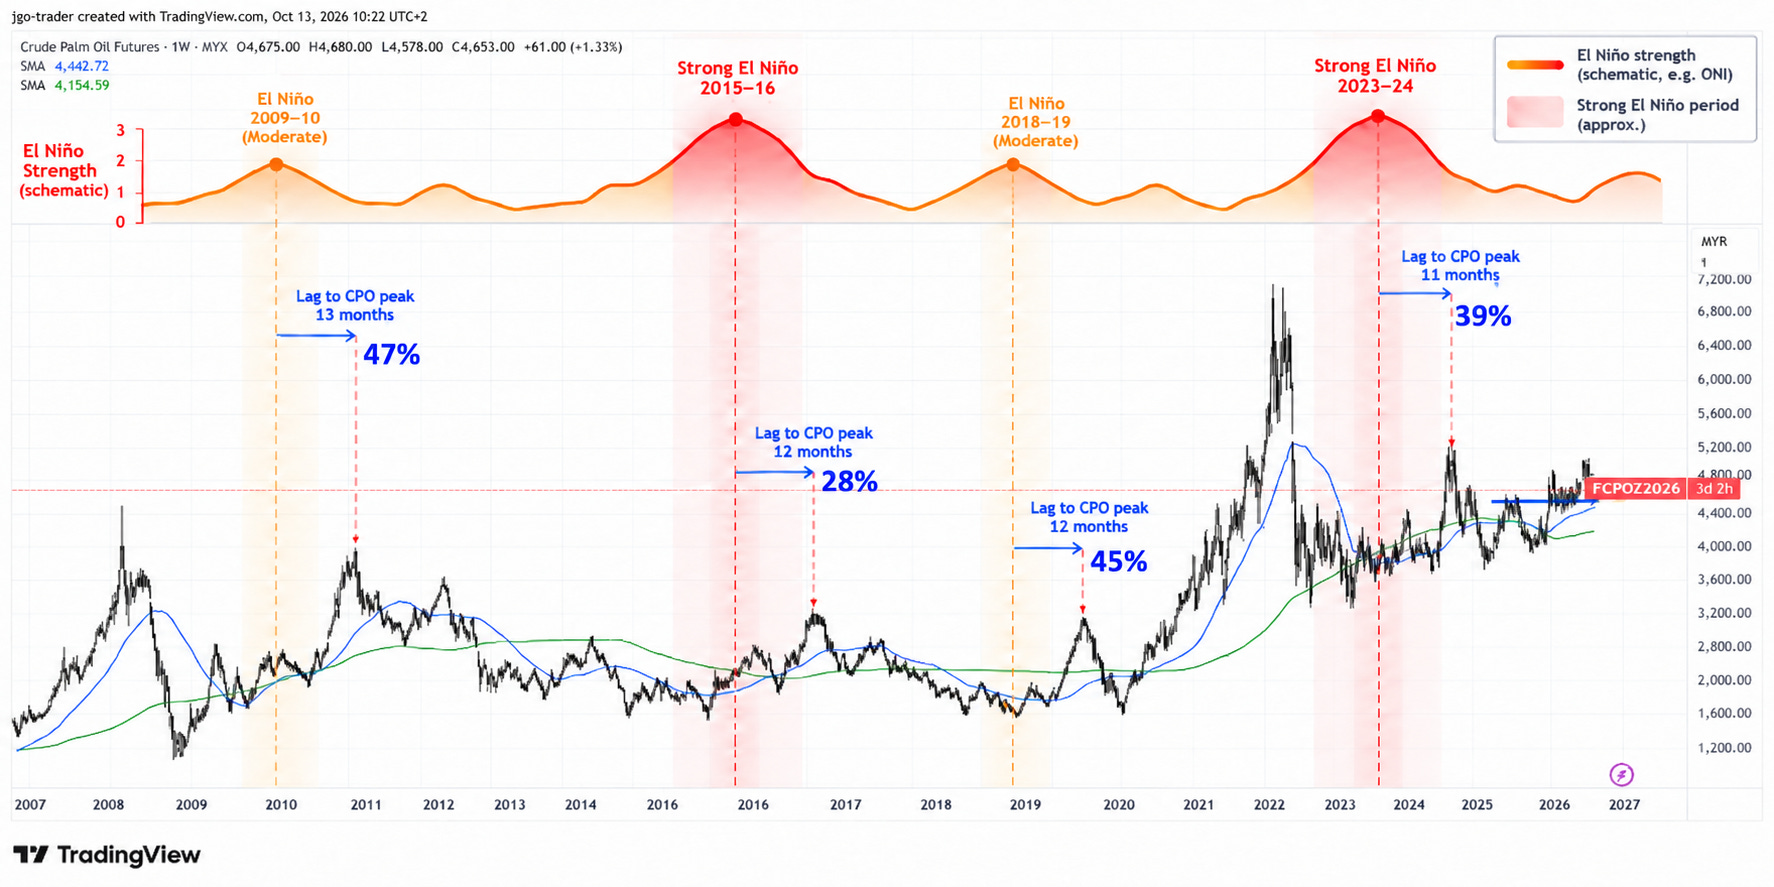
Hieraus lässt sich Folgendes erkennen: Vom jeweiligen Vergleichsstichtag des El Niño (ich habe dafür einheitlich Ende Dezember gewählt) bis zum späteren Preishoch des Palmöls vergingen bei den vier untersuchten Ereignissen 11 bis 13 Monate, im Durchschnitt also ungefähr zwölf Monate.
Dabei betrug der durchschnittliche Kursanstieg bis zu den jeweiligen Preishochs rund 40 %.
Aber wie schon häufig gesagt, wir leben in unserem Metier im Bereich von Wahrscheinlichkeiten. Vielleicht ist diesmal alles anders.
Außerdem sollte ich meine Zielposition nur langsam aufbauen. Denn es gibt an der Börse ein Sprichwort: Early = Wrong.
Wo sind diese verdammten Reiszwecken? Geduld!
Disclaimer: Dies ist keine Anlageberatung. Die dargestellten Inhalte geben ausschließlich meine persönliche Meinung wieder und stellen keine Kauf-/Verkaufsempfehlung dar. Ich kann in den genannten Wertpapieren oder Derivaten investiert sein. Investitionen erfolgen auf eigenes Risiko.